Dal 23 gennaio 2026 la risposta è definitiva, e a molti non piacerà: la deve il gestore. Anche se non l'ha incassata.
Marco Cuscito · StayLex
È la scena che chiunque ospiti conosce. L'ospite arriva, gli si chiede l'imposta di soggiorno, e lui dice di no. Non l'aveva capito, non era nel prezzo, non è d'accordo. Poi parte, e quei soldi non sono stati riscossi.
Per anni la domanda su chi ne rispondesse è rimasta aperta, e la risposta è cambiata due volte. Il 23 gennaio 2026 le Sezioni Unite della Cassazione l'hanno chiusa con l'ordinanza n. 1527.
Quando l'imposta di soggiorno è nata, con l'art. 4 del D.Lgs. 23/2011, la norma diceva chi la doveva pagare — l'ospite — e non diceva nulla su chi la incassava.
Nel 2018 le stesse Sezioni Unite avevano descritto la situazione in modo netto: il rapporto tributario correva solo fra il Comune e chi alloggia, e il gestore della struttura ne era «del tutto estraneo».
Ma quel denaro qualcuno lo maneggiava. E nel silenzio della legge, la giurisprudenza aveva riempito il vuoto con una figura presa dalla contabilità pubblica: l'agente contabile. Chi incassa denaro pubblico per conto di un ente ne deve rendere conto — letteralmente, con un documento che si chiama conto giudiziale, il modello 21.
Da lì discendevano due conseguenze pesanti. La prima: il gestore doveva presentare quel conto ogni anno. La seconda, più seria: se i soldi non arrivavano al Comune, rispondeva davanti alla Corte dei conti per danno erariale.
Non è un tribunale come gli altri. Giudica chi amministra denaro pubblico, e la responsabilità erariale ha regole proprie — fra cui, in certi casi, la trasmissibilità agli eredi. Per un albergatore trovarsi davanti alla Corte dei conti per una tassa di soggiorno non versata era una sproporzione che il settore ha contestato per anni.
Con l'art. 180 del D.L. 34/2020 — il decreto Rilancio — il legislatore ha aggiunto un comma 1-ter all'art. 4 del D.Lgs. 23/2011. Poche righe che cambiano la posizione del gestore:
Sembra un dettaglio terminologico. Non lo è, ed è il punto che vale l'articolo intero.
Prima, il gestore era un intermediario: incassava per conto del Comune e doveva consegnare quello che aveva incassato. Adesso è corresponsabile del debito. Non risponde di quello che ha preso e non ha versato: risponde dell'imposta che il cliente doveva.
Qui c'è la domanda che chiunque si fa leggendo: se la norma è del 2020, perché se ne parla nel 2026?
Perché quel comma diceva una cosa e ne taceva un'altra. Diceva che il gestore è responsabile d'imposta. Non diceva che non è più agente contabile.
E in quel silenzio le due qualifiche hanno convissuto. I Comuni hanno continuato a chiedere il modello 21 accanto agli adempimenti tributari: un doppio binario che nessuna norma prevedeva, nato — come scrivono i commentatori — da interpretazioni giurisprudenziali e prassi amministrative stratificate negli anni.
Dall'altra parte le procure contabili difendevano la propria competenza con un argomento non banale: il denaro che il gestore incassa dagli ospiti resta denaro pubblico, e chi lo maneggia ne deve rendere conto. È l'argomento che l'ordinanza riporta per esteso prima di respingerlo.
Nel frattempo, chi ospitava si è trovato in mezzo: adempimenti doppi, scadenze diverse, e il rischio di essere chiamato davanti a due giudici per lo stesso fatto.
Il modello 21 chiedeva di comunicare al Comune quanto si era riscosso e quanto si era versato. Ma quei dati il Comune li aveva già, perché il versamento glielo si faceva direttamente.
Era un adempimento che riproduceva informazioni già in possesso di chi le chiedeva. La federazione FARE l'ha definito, commentando l'ordinanza, un fardello obsoleto.
La Cassazione è stata chiamata a decidere in sede di regolamento preventivo di giurisdizione: non sul merito di una singola vicenda, ma sulla domanda a monte — quale giudice decide.
Le Sezioni Unite hanno detto di no. L'obbligo di versare ha natura esclusivamente tributaria, la qualifica di agente contabile viene meno, e le liti fra Comune e gestore vanno davanti al giudice tributario.
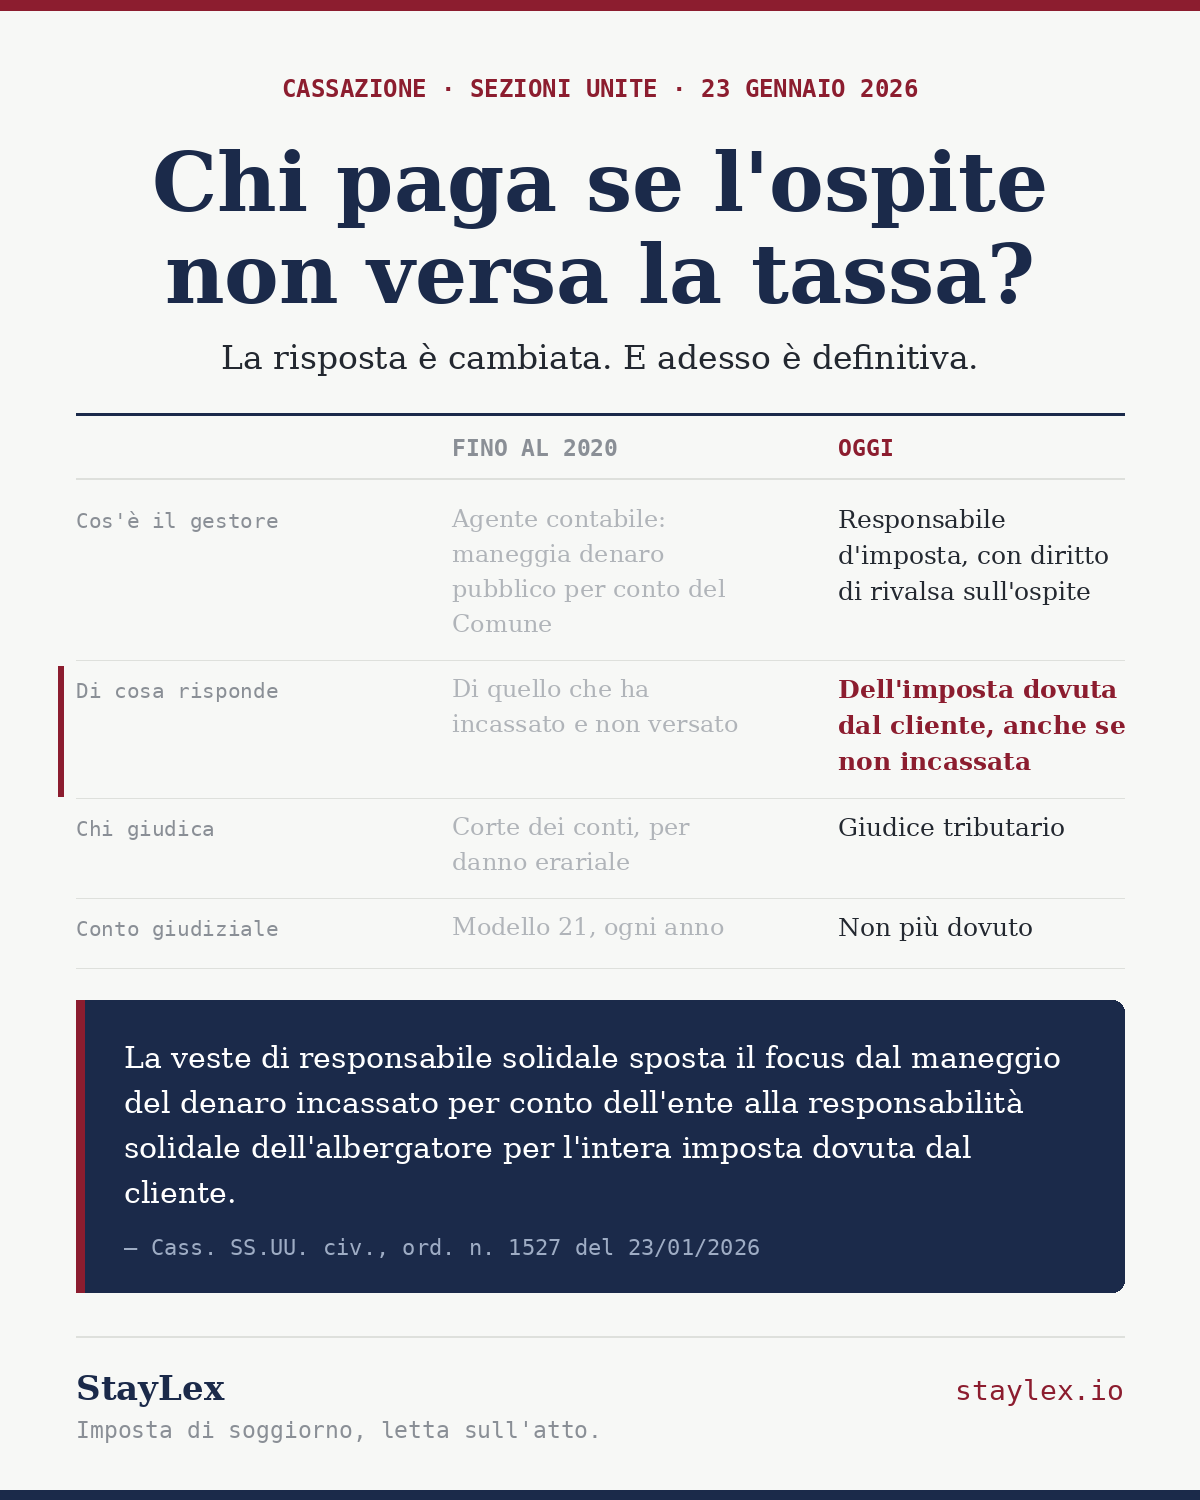
Il passaggio centrale dell'ordinanza descrive lo spostamento meglio di qualsiasi parafrasi:
| Fino al 2020 | Oggi | |
|---|---|---|
| Cos'è il gestore | Agente contabile: maneggia denaro pubblico per conto del Comune | Responsabile d'imposta, con diritto di rivalsa sull'ospite |
| Di cosa risponde | Di quello che ha incassato e non versato | Dell'imposta dovuta dal cliente, anche se non incassata |
| Chi giudica | Corte dei conti, per danno erariale | Giudice tributario |
| Conto giudiziale (modello 21) | Dovuto ogni anno | Non più dovuto |
| Sanzioni | Responsabilità erariale | Disciplina sanzionatoria tributaria |
Via il modello 21, via la Corte dei conti, via un adempimento annuale che costava tempo e consulenza. Per una struttura con un ufficio amministrativo è una semplificazione netta.
Anche loro: niente più istruttorie sui conti giudiziali, e un titolo più solido per riscuotere. La nota della Fondazione IFEL del febbraio 2026 elenca gli adeguamenti da fare ai regolamenti comunali.
E qui sta il punto che quasi nessuno scrive. Il gestore adesso deve l'imposta dovuta dal cliente — quindi calcolata secondo la regola del Comune, non secondo quello che lui ha chiesto all'ospite.
Se la regola è stata applicata male, la differenza la versa comunque lui. Non perché abbia trattenuto qualcosa: perché il debito esisteva e non è stato coperto.
Perché la regola non è una tariffa. Su 308 Comuni di cui ho letto la delibera:
le soglie di esenzione per i minori prendono 12 valori diversi, da 3 a 18 anni — e 5 Comuni non esentano nessuno, neanche i neonati. Il tetto ai pernottamenti esiste in 308 Comuni su 308 e cambia da tre notti a settantadue. Ci sono Comuni dove l'imposta si paga solo in alcuni mesi dell'anno, e Comuni dove la tariffa dipende dal prezzo della camera.
Nessuna di queste informazioni sta nella prenotazione. Stanno nella delibera del Comune, che è un PDF su un sito comunale, riscritto quando il consiglio decide di riscriverlo.
Non è consulenza legale né fiscale. Spiega cosa dice l'ordinanza e cosa prevede la norma, e si ferma lì: le conseguenze di una singola situazione dipendono dal regolamento del Comune, dalle annualità coinvolte e da circostanze che un articolo non può conoscere.
Sui procedimenti già aperti prima di gennaio 2026 il quadro è in evoluzione, e la sede giusta per capirlo è un professionista, non una pagina web.
Verificare il regolamento del proprio Comune. Molti contengono ancora riferimenti all'agente contabile e al modello 21, e l'adeguamento non è né automatico né uniforme: passa da una modifica regolamentare che ogni Comune deve deliberare per conto proprio.
Non è una previsione: a distanza di mesi dall'ordinanza ci sono ancora amministrazioni con la procedura del modello 21 pubblicata sul proprio sito. Non significa che sia dovuto — significa che la pagina non è stata aggiornata, e che conviene chiedere invece di dare per scontato.
Documentare le esenzioni. Se un ospite non paga perché è esente, quell'esenzione va provata — età, residenza, rapporto di lavoro, quello che il regolamento prevede. Senza il documento, davanti a un accertamento l'esenzione non regge.
Controllare che la regola applicata sia quella giusta. È la parte che si trascura, ed è quella su cui adesso si risponde con il proprio denaro.
Fonti. Corte di cassazione, Sezioni unite civili, ordinanza n. 1527 del 23 gennaio 2026 — testo integrale. Art. 4 del D.Lgs. 14 marzo 2011 n. 23, come modificato dall'art. 180 del D.L. 19 maggio 2020 n. 34. Cass. SS.UU. ord. n. 19654 del 24 luglio 2018. Nota di commento della Fondazione IFEL — ANCI, febbraio 2026. L'orientamento è stato confermato dall'ordinanza n. 22020 del 2026.
I dati sui Comuni sono letti sulle delibere e sui regolamenti comunali, uno per uno. Aggiornamento: 14/09/2026.
StayLex legge le delibere comunali una per una e le rende consultabili: tariffe, tetti, esenzioni, con l'atto citato accanto a ogni numero.
Prova il calcolatore →